拆解股市投資三迷思 2026年10月1日 呂梓毅
2026年10月1日
拆解股市投資三迷思
是日為國慶長假期的開始,本周筆者與讀者分享一個較輕鬆的課題——毫無疑問,股票是主要投資工具或渠道。有趣的是,筆者接觸過不少朋友,可能基於不欲承受太高風險、對股票認識不深,甚至純粹等待「更佳」入市時機等原因,組合持有的股票比例相當低,更甚者是完全沒有股票配置。
首先需要強調,筆者無意說服任何人在組合內「必備」股票,始終投資風格、偏好、渠道及風險承受能力因人而異;投資除了追求財富增長,某程度上亦像買保險,重要的是換取一份心安(peace of mind),若投資反而令自己坐立不安,又何苦呢?
不過,市場上對股票投資確實存在不少似是而非的觀念。今次不妨透過一些美股及本地股市統計數字,針對其中3項常見誤解,逐一看看數據究竟將告訴我們什麼啟示。
一、股票風險高?
顯而易見,從個別股份,甚至主要股市指數的歷史波幅(volatility)來看,股市相對於債券或固定收益工具,所涉及的風險明顯較高,尤其是投資個股,還要承受企業本身的營運的「非系統性風險」。不過,股市風險卻未必高至難以接受,透過分散策略及拉長年期,亦可有效降低風險。以標普500指數為例,自二次大戰後,曾出現約106次達5%或以上的回落(pullback);當中約四分之一,即26次,進一步演變成10%至20%的調整;另外只有13次、約12.4%成為跌幅達兩成或以上的熊市。
換言之,股市出現一般程度的調整相當普遍,但真正演變成熊市的情況反而較少。
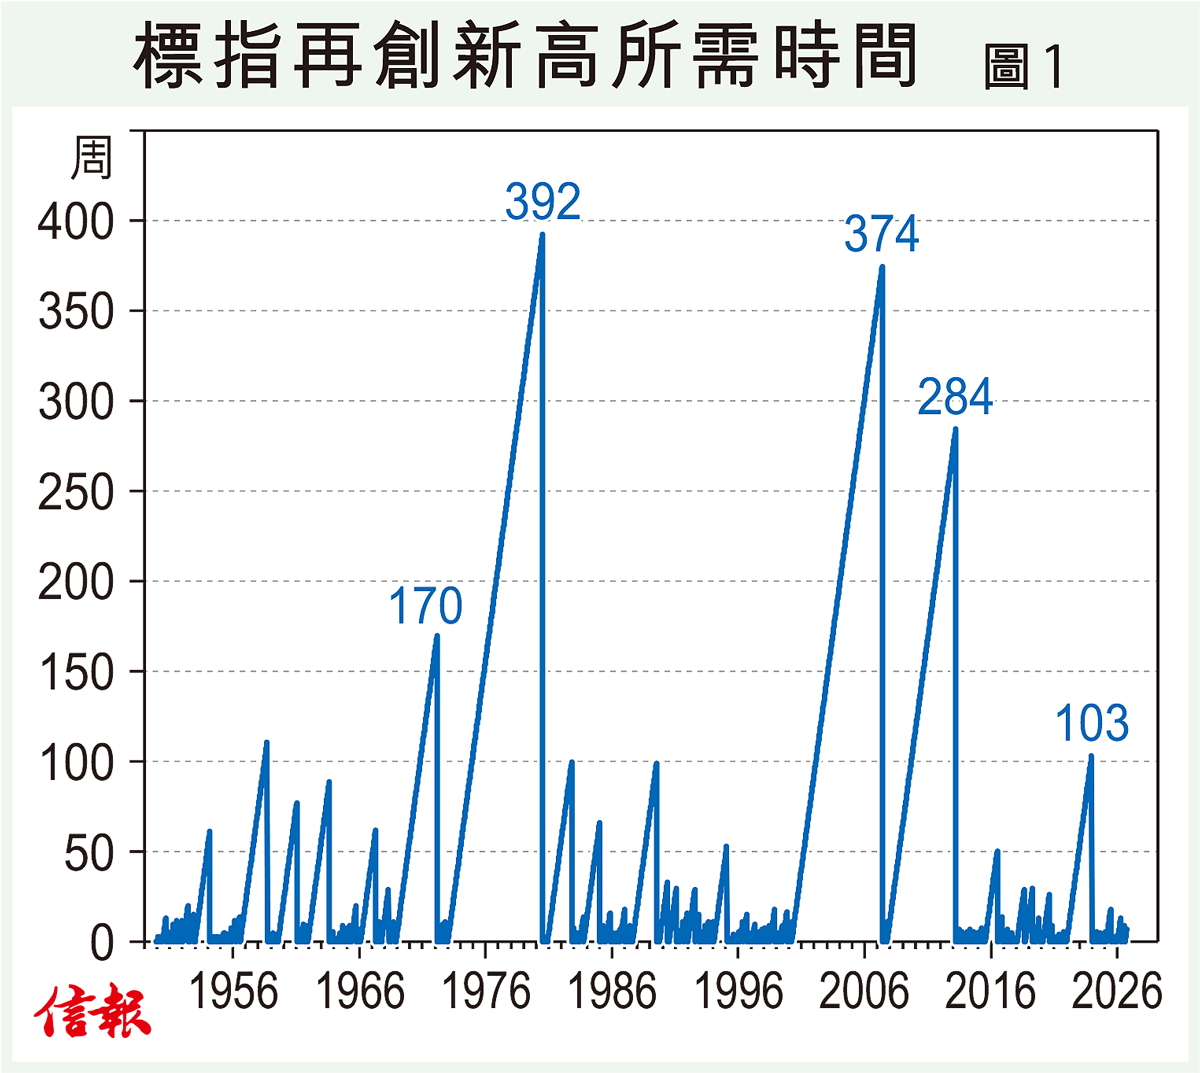
再看標指由高位回落後重新創歷史新高所需時間,自1950年至今最長亦只是392周、約7.5年;2007年至2008年受金融海嘯重創亦只用了284周、約5.5年便再創新高【圖1】。同期標指熊市平均「壽命」只維持約1.1年,平均跌幅約32%。由此可見,即使美股經歷嚴峻熊市,從較長的投資周期看,市場修復能力仍相當理想;歷史上即使最長的破頂等待期亦約7.5年,這正是長線投資值得考慮的重要原因之一。
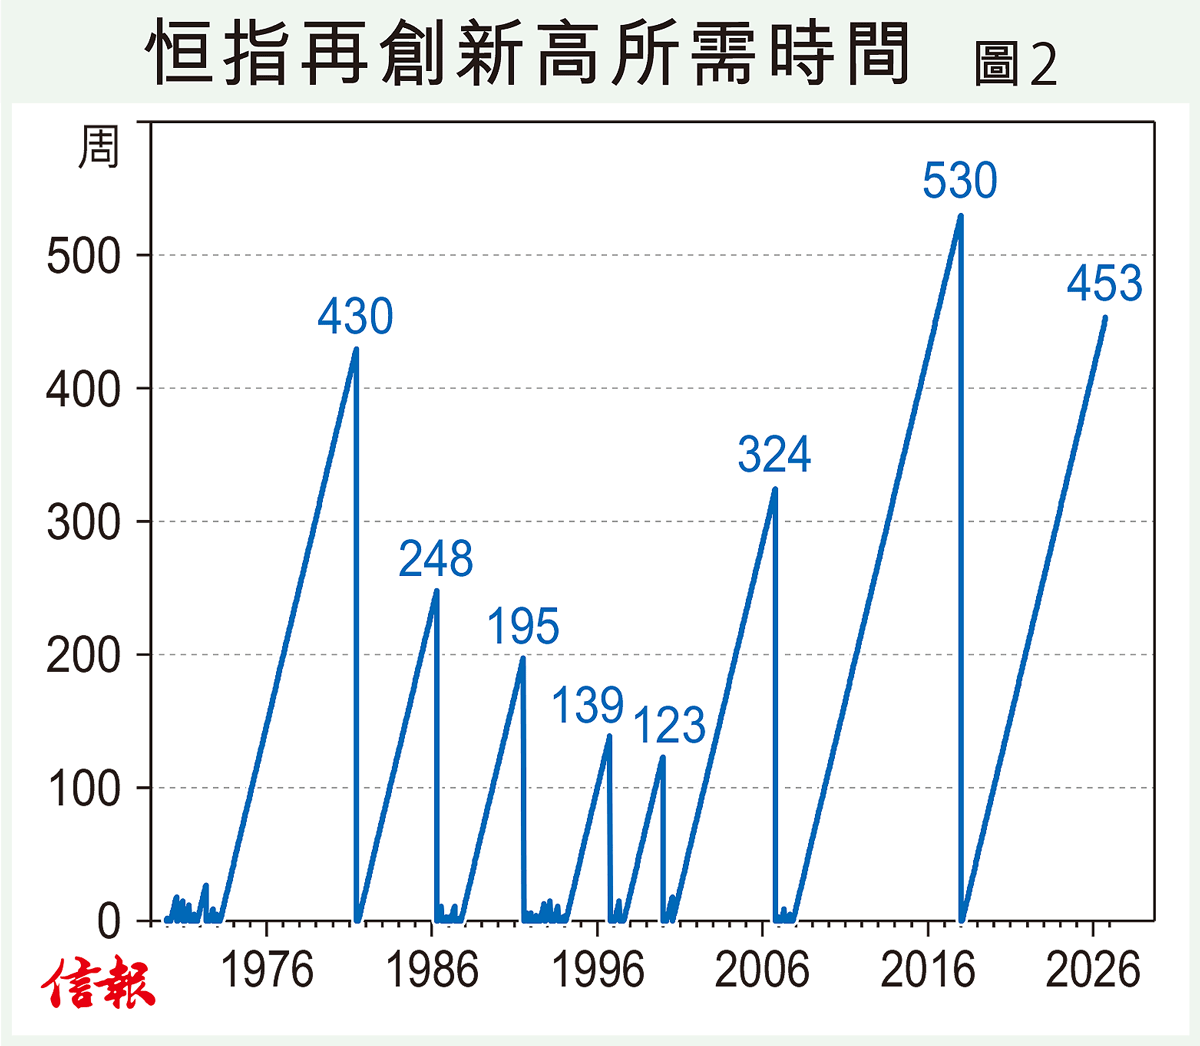
港股情況又如何?自2000年後,恒指上升動能明顯較美股偏弱,於2018年1月29日創下33484點紀錄高位後,截至目前已約453周、8.7年未再創新高,有機會超越2007年至2018年約530周的最長破頂等待紀錄【圖2】。
然而,這並不代表投資恒指或相關ETF風險高不可攀,若以每年年初投資恒指計算,投資年期8年或以上,其複合年均增長率(CAGR)大部分仍為正數,即使近年CAGR曾連續5年錄得負數,跌幅最大亦只有3.1%【圖3】;若計及同期恒指或盈富基金(02800)平均約3.5厘的股息率,整體回報已足以抵消上述跌幅。
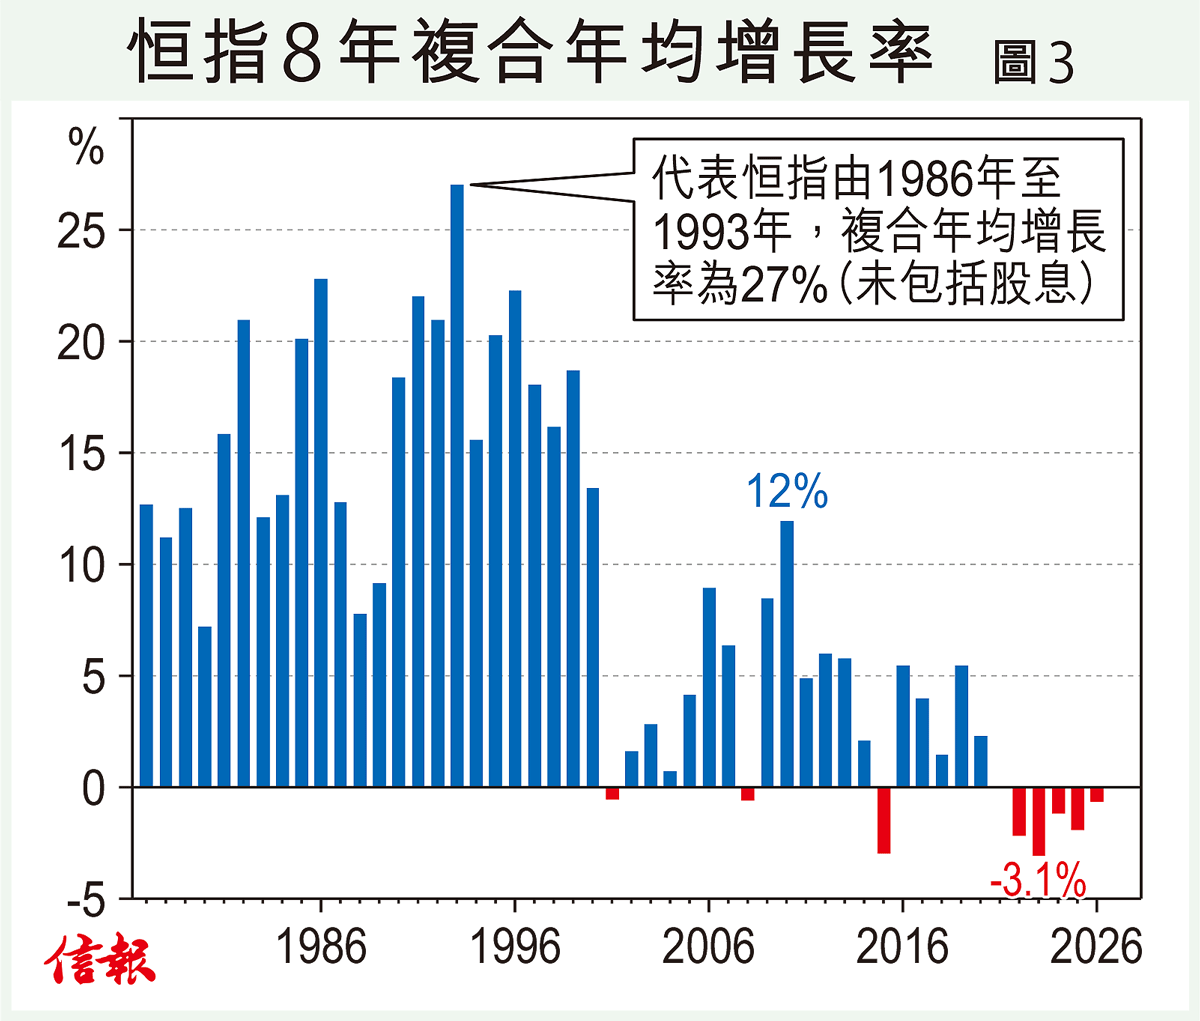
因此,從近半個世紀數據看,只要投資恒指的年期達8年或以上,最終錄得虧損的機率其實相對有限。股市存在風險,但「股市風險高」與「長線投資股市風險高」,並非完全相同的概念。
二、等候最佳時機入市?
第二個常見誤區,是認為等待市況調整、捕捉最佳入市時機,便可提高投資回報。問題是,所謂「Time the market」談何容易。
根據2000年中至2025年的統計,標指過去25年年均增長約8%,假設以10萬美元本金投入市場,最終可增值至約68萬美元。然而,若投資者因等待「更佳」入市時機,錯過表現最佳的10個交易日,年均回報便降至約4.5%,累積收益近乎腰斬;若錯過約30個最佳交易日,年均回報更幾乎歸零,只剩約0.5%【圖4】。
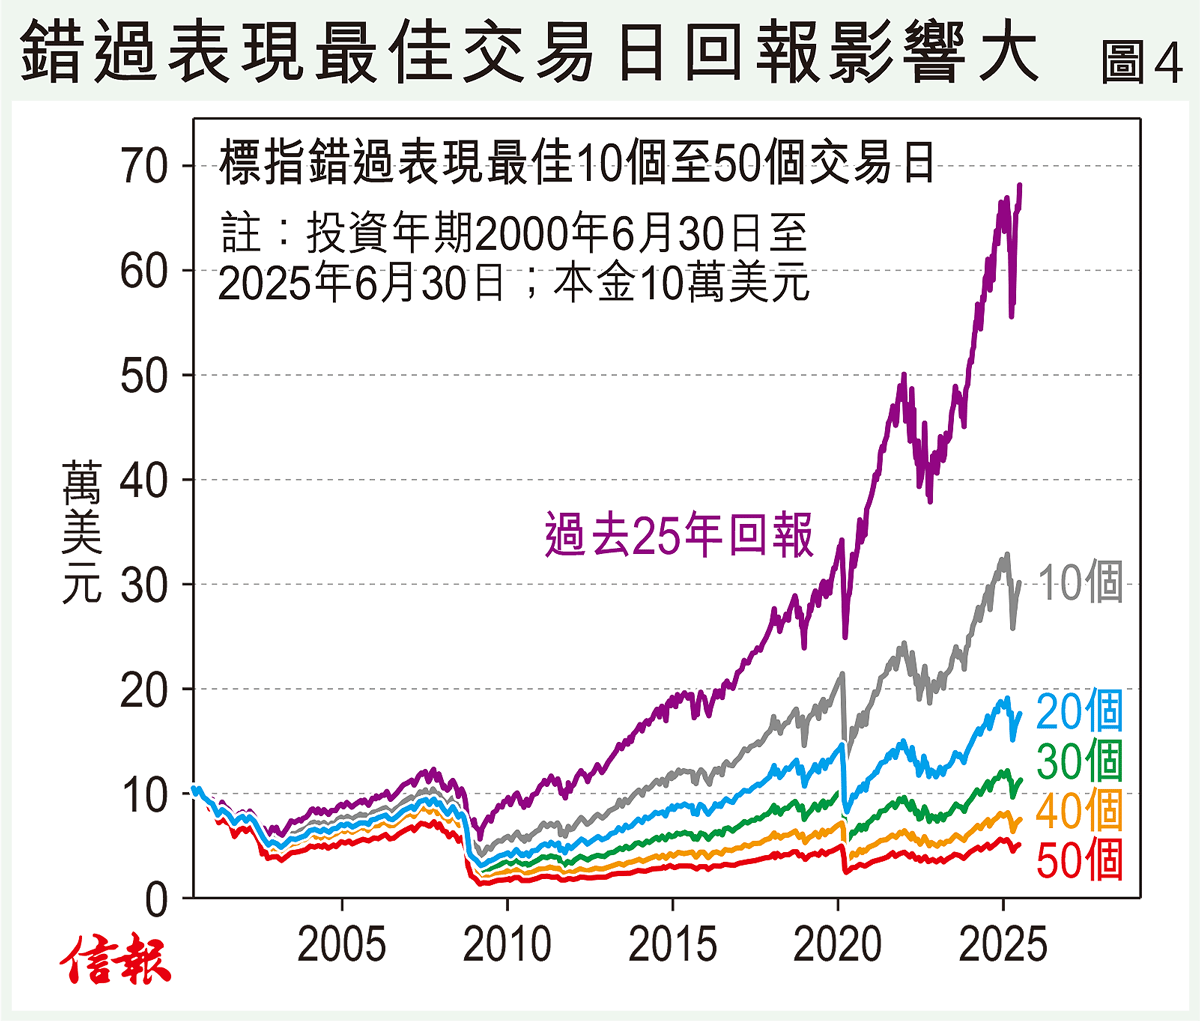
這組數字帶出的訊息相當直接:投資者未必需要準確預測每一次市場升跌,但若為等待理想入市點而長時間置身市場之外,反而可能錯過少數對長期回報影響極大的交易日。與其執着於「何時入市」,分散投資、控制成本及維持合理的長期投資比例,或許更值得關注。
三、專業投資者回報較優勝?
第三個常見觀念,是個人投資者缺乏時間及專業知識,交由專業基金經理管理資產,自然回報應較優勝,但統計數據未必支持這個直覺。
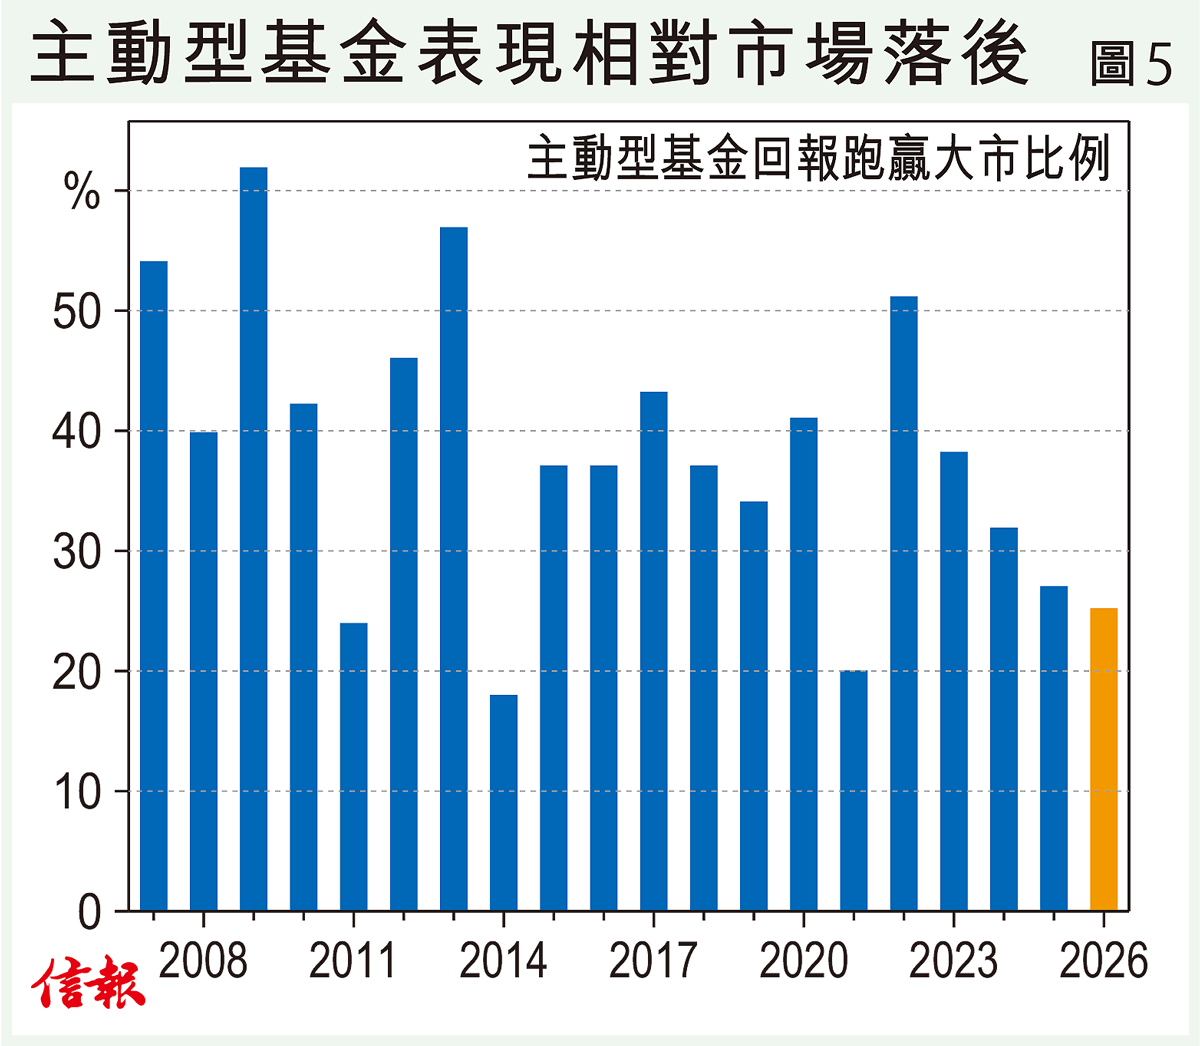
根據彭博統計近20年主動型基金經理相對市場的表現,大部分時間跑贏大盤指數的基金經理比例均不足50%,即使表現最佳的2009年,該比例亦只是稍多於六成;近年更見轉弱,自2023年開始跌至四成以下,今年以來更只有約25%的大盤基金經理跑贏標指【圖5】。換句話說,投資者支付較高基金管理費,選擇主動型基金期望獲得超越市場的回報,並不代表最終績效必然優於低成本的指數基金。
港股方面,筆者選取強積金平台內15隻香港股票基金,跟盈富基金的同期表現作比較。截至今年8月底,以5年回報計算沒有一隻港股基金跑贏盈富,拉長統計至10年期,也僅兩隻回報勝過盈富,佔比只有13.3%。雖然樣本有限,未必足以代表整個港股基金市場,但至少反映一點:專業基金經理並非跑贏基準的保證。
從歷史角度看,小部分基金經理固然可在某段時間內取得優於基準的表現,但要長期、持續跑贏並不容易,這亦是近十多年ETF數目及資產管理規模持續擴張、傳統互惠基金承壓的底因。
總括而言,投資當然涉及風險,但若因為害怕風險而完全避開股市,或有「因小失大」之嫌。更重要的是,風險並非只有「承受」或「逃避」兩個選項;透過分散配置、長線投資,以及降低不必要的交易及管理成本,同樣可以管理風險。上述歷史數據至少提醒我們,股市短期波動固然劇烈,但投資期限拉長後,結果未必如一般人想像般悲觀;與其苦苦等待最佳入市時機,長期留在市場或許更重要;至於專業投資者,亦不代表必然可以持續跑贏大市。
歷史數據不等於未來表現的保證。不過,對長線投資者來說,真正值得思考的或許不是「股市是否太危險」,而是如何透過適當資產配置、分散及投資期限,把可以管理的風險降至合理和能夠承受的水平。畢竟,最大風險未必只是市場下跌,亦可能是因為過度害怕波動,長期把資金置於低回報資產之中,最終眼睜睜看着通脹逐步蠶食購買力。


Comments
Post a Comment